Почему уход Tesco тревожит аналитиков рынка и что изменится для покупателей в Чехии
10 ноября 2026
09:48
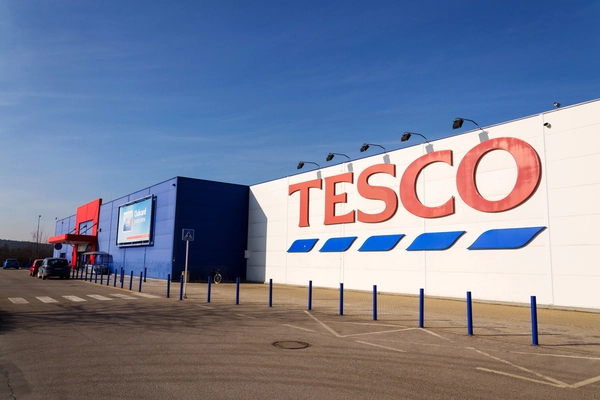
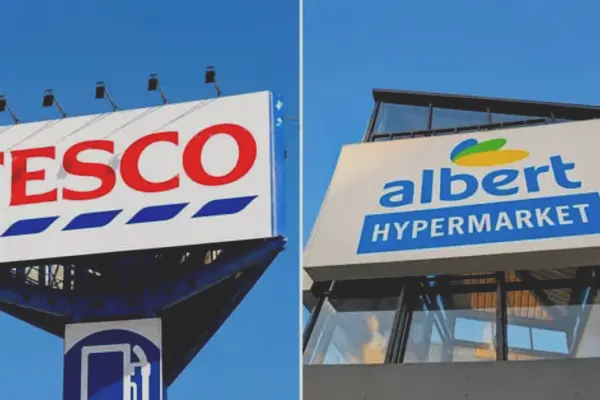
Группа Ahold Delhaize, которой в Чехии принадлежат супермаркеты и гипермаркеты Albert, 30 октября объявила о соглашении по покупке чешского и словацкого бизнеса британской сети Tesco. Сделка оценена в 1,7 миллиарда евро, примерно 41 миллиард крон, и включает сотни магазинов в обеих странах, в том числе франшизовую сеть Žabka. Если регуляторы дадут согласие, Tesco спустя три десятилетия исчезнет с чешского рынка как самостоятельный конкурент, а сама группа рассчитывает, что после завершения сделки Albert станет крупнейшей продуктовой сетью страны по доле рынка.
Реклама
Антимонопольное ведомство (ÚOHS) уже получило ряд обращений и возражений, но сделку пока не рассматривает: заявки на её разрешение к нему не поступало. Из-за международного масштаба сделки компетентным органом может оказаться Еврокомиссия, а чешское ведомство готово просить её оценить последствия для местного рынка. Смотреть будут не только на общую долю объединённых сетей, но и на концентрацию рынка, силу оставшихся конкурентов и положение поставщиков, а в отдельных случаях и на ситуацию в конкретных районах, исходя из того, как далеко покупателям до ближайших магазинов-конкурентов.
Президент Союза торговли и туризма Томаш Проуза видит в слиянии два плюса: дальнейшую модернизацию торговой сети, включая вложения в новые технологии, и более низкие цены, потому что Albert будет закупать большими объёмами и получит лучшие условия у поставщиков. Рынок, по его словам, останется очень конкурентным: сохранятся пять торговых сетей, растёт доля онлайн-продаж, а сеть вьетнамских магазинчиков с долей около 20% он считает ещё одной торговой сетью. В ряде европейских стран крупных сетей всего три.
Маркетолог Citfin Томаш Вольф напоминает, что Tesco и Albert боролись за очень похожего покупателя и их предложения сильно пересекались, так что покупатель теряет прямую альтернативу. Зато появляется более сильный противовес Lidl и Kaufland, и покупки не обязательно подорожают: выиграть можно от более жёсткой ценовой борьбы. Станут ли сэкономленные деньги скидками или более высокой наценкой, пока неизвестно, но в долгосрочной перспективе сильная конкуренция, вероятно, удержит наценки Albert в узде. Кроме того, сильный Albert сможет выбить у поставщиков более низкие закупочные цены, но частично ассортимент унифицируют, и покупатель может лишиться любимых продуктов и части небольших брендов.
Экономист Trinity Bank Лукаш Кованда считает, что главный риск подорожания не общенациональный, а локальный: в городах и кварталах, где Tesco и Albert были заметными конкурентами. Пример — Табор, где на улице Собеславска стоят гипермаркеты обеих сетей и обслуживают практически одних и тех же покупателей. После сделки у них будет общий владелец, и ценовое соперничество может заметно ослабнуть, хотя в Таборе работают и Lidl, и Kaufland. Ещё сильнее слияние может ударить по небольшим городам с ограниченным выбором супермаркетов. Подсказку даёт история: когда в 2014 году Ahold покупал магазины Interspar, ÚOHS обнаружил риск существенного ограничения конкуренции в Ческой Липе, Литомержице, Таборе и Тршебиче, где совокупные доли сливающихся сетей составляли около половины местного рынка. Сделку разрешили только после обязательства продать отдельные магазины независимым конкурентам, и сейчас возможен похожий сценарий. Подорожание при этом может быть незаметным: вместо повышения ценников сети могут реже и в меньшем объёме проводить акции или ужесточить условия программ лояльности. С другой стороны, крупная сеть получает более сильные позиции в переговорах с поставщиками, лучше организует логистику и снижает издержки, и если эта экономия дойдёт до цен, покупатели даже выиграют, но вырастет давление на чешских фермеров и производителей, особенно мелких. Опаснее всего для потребителя ситуация, когда сеть получает низкие закупочные цены, а из-за сильной позиции на местном рынке не обязана делиться экономией.
Экономист Creditas Петр Дуфек называет уход Tesco очередным шагом к концентрации чешской розницы, где сегмент товаров повседневного спроса и так делят немногие сети. Для покупателей это означает меньше альтернатив и более слабую конкуренцию в скидках, программах лояльности и службах доставки.
Аналитик Citfin Мирослав Новак опасается дальнейшей концентрации рынка в руках нескольких крупных международных групп: вместо нового игрока рынок покидает один из больших, а для ценовой конкуренции это плохая новость. Если у двух магазинов по соседству будет один владелец, давление на цены может ослабнуть, даже если обе точки останутся открытыми, поэтому ÚOHS, по его мнению, должен внимательно оценить ситуацию по городам и районам и там, где конкуренция заметно ослабнет, обусловить согласие продажей части магазинов независимому конкуренту. Поставщикам же придётся иметь дело с одним крупным покупателем, который сможет сократить число поставщиков, и мелким производителям будет труднее попасть на полки.
Президент Союза торговли и туризма Томаш Проуза видит в слиянии два плюса: дальнейшую модернизацию торговой сети, включая вложения в новые технологии, и более низкие цены, потому что Albert будет закупать большими объёмами и получит лучшие условия у поставщиков. Рынок, по его словам, останется очень конкурентным: сохранятся пять торговых сетей, растёт доля онлайн-продаж, а сеть вьетнамских магазинчиков с долей около 20% он считает ещё одной торговой сетью. В ряде европейских стран крупных сетей всего три.
Маркетолог Citfin Томаш Вольф напоминает, что Tesco и Albert боролись за очень похожего покупателя и их предложения сильно пересекались, так что покупатель теряет прямую альтернативу. Зато появляется более сильный противовес Lidl и Kaufland, и покупки не обязательно подорожают: выиграть можно от более жёсткой ценовой борьбы. Станут ли сэкономленные деньги скидками или более высокой наценкой, пока неизвестно, но в долгосрочной перспективе сильная конкуренция, вероятно, удержит наценки Albert в узде. Кроме того, сильный Albert сможет выбить у поставщиков более низкие закупочные цены, но частично ассортимент унифицируют, и покупатель может лишиться любимых продуктов и части небольших брендов.
Экономист Trinity Bank Лукаш Кованда считает, что главный риск подорожания не общенациональный, а локальный: в городах и кварталах, где Tesco и Albert были заметными конкурентами. Пример — Табор, где на улице Собеславска стоят гипермаркеты обеих сетей и обслуживают практически одних и тех же покупателей. После сделки у них будет общий владелец, и ценовое соперничество может заметно ослабнуть, хотя в Таборе работают и Lidl, и Kaufland. Ещё сильнее слияние может ударить по небольшим городам с ограниченным выбором супермаркетов. Подсказку даёт история: когда в 2014 году Ahold покупал магазины Interspar, ÚOHS обнаружил риск существенного ограничения конкуренции в Ческой Липе, Литомержице, Таборе и Тршебиче, где совокупные доли сливающихся сетей составляли около половины местного рынка. Сделку разрешили только после обязательства продать отдельные магазины независимым конкурентам, и сейчас возможен похожий сценарий. Подорожание при этом может быть незаметным: вместо повышения ценников сети могут реже и в меньшем объёме проводить акции или ужесточить условия программ лояльности. С другой стороны, крупная сеть получает более сильные позиции в переговорах с поставщиками, лучше организует логистику и снижает издержки, и если эта экономия дойдёт до цен, покупатели даже выиграют, но вырастет давление на чешских фермеров и производителей, особенно мелких. Опаснее всего для потребителя ситуация, когда сеть получает низкие закупочные цены, а из-за сильной позиции на местном рынке не обязана делиться экономией.
Экономист Creditas Петр Дуфек называет уход Tesco очередным шагом к концентрации чешской розницы, где сегмент товаров повседневного спроса и так делят немногие сети. Для покупателей это означает меньше альтернатив и более слабую конкуренцию в скидках, программах лояльности и службах доставки.
Аналитик Citfin Мирослав Новак опасается дальнейшей концентрации рынка в руках нескольких крупных международных групп: вместо нового игрока рынок покидает один из больших, а для ценовой конкуренции это плохая новость. Если у двух магазинов по соседству будет один владелец, давление на цены может ослабнуть, даже если обе точки останутся открытыми, поэтому ÚOHS, по его мнению, должен внимательно оценить ситуацию по городам и районам и там, где конкуренция заметно ослабнет, обусловить согласие продажей части магазинов независимому конкуренту. Поставщикам же придётся иметь дело с одним крупным покупателем, который сможет сократить число поставщиков, и мелким производителям будет труднее попасть на полки.
ЧИТАЙТЕ ПО ТЕМЕ :